Vente à terme immobilier : durée fixe, paiements échelonnés, sans aléa viager
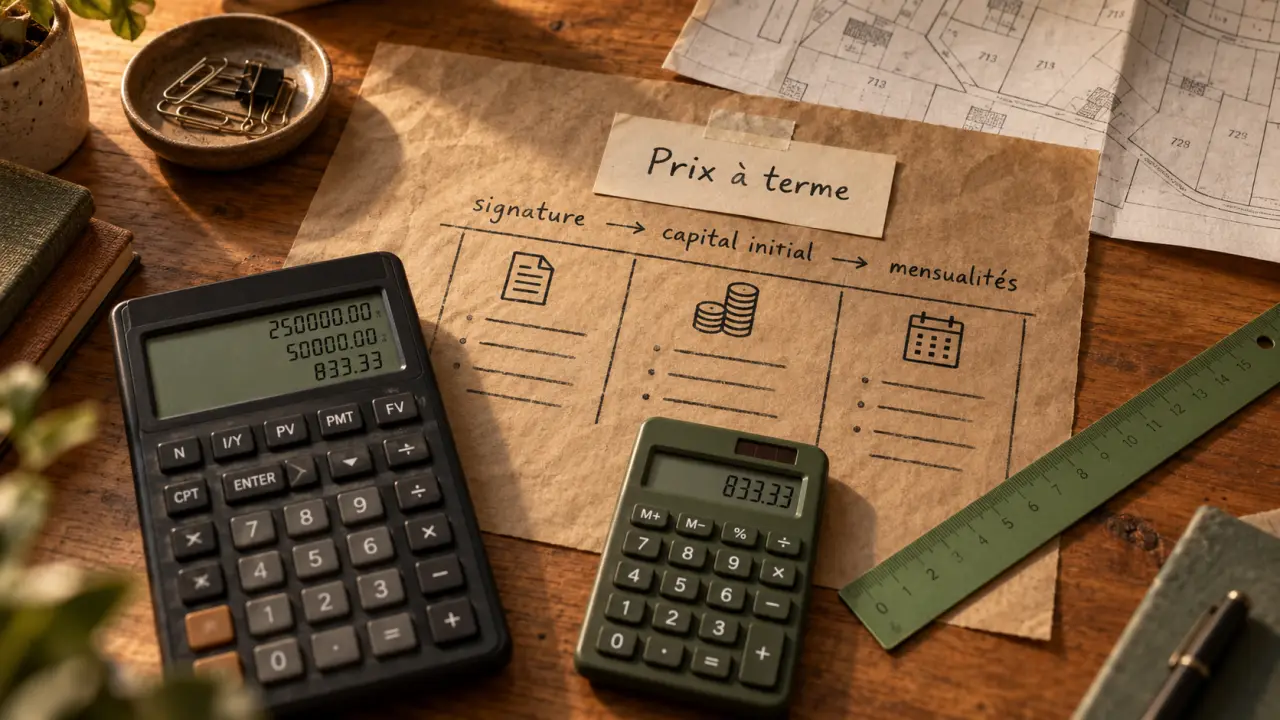
La vente à terme immobilière permet de vendre ou d’acheter un bien avec un prix payé en deux temps : une somme versée à la signature, puis des échéances régulières sur une période convenue. Elle répond à un besoin concret : transformer un patrimoine en revenus programmés pour le vendeur, tout en donnant à l’acquéreur un horizon de paiement connu, parfois sans crédit bancaire classique.
Le principe : un prix certain, réglé selon un échéancier
Dans une vente à terme immobilière, le prix de vente est déterminé dès l’origine. L’acquéreur en règle généralement une partie comptant lors de la signature de l’acte authentique, puis paie le solde sous forme de mensualités ou d’échéances périodiques. La durée de paiement est fixée par le contrat. Elle est souvent comprise entre 10 et 20 ans, mais peut être adaptée à la situation des parties.
Ce montage s’apparente à un crédit vendeur : le vendeur accepte que son prix soit payé progressivement. L’acquéreur devient propriétaire dès la signature, sous réserve des droits d’occupation éventuellement conservés par le vendeur. L’acte notarié précise le montant du versement initial, le nombre d’échéances, leur date de paiement et les mécanismes applicables si la situation évolue.
Un exemple pour visualiser le mécanisme
Imaginons un bien dont le prix négocié est de 240 000 euros. Les parties peuvent convenir d’un paiement initial de 60 000 euros, puis du solde de 180 000 euros réparti sur une durée définie. Cet exemple ne constitue pas une grille de calcul. Le montant des échéances dépend notamment du prix, de la durée retenue, de l’occupation du logement et des garanties demandées.
L’essentiel est que le calendrier soit connu et contractualisé dès le départ. Le contrat doit permettre d’identifier clairement la somme versée à la signature, le montant restant dû, la fréquence des paiements et la date de la dernière échéance. Cette visibilité aide l’acquéreur à mesurer son engagement et le vendeur à anticiper ses revenus.
Bien libre ou vendeur occupant : deux usages très différents
Le choix entre vente libre et vente occupée détermine le moment où l’acquéreur pourra utiliser le logement. Il influence aussi l’évaluation économique de l’opération, car un bien dont la jouissance est différée n’a pas la même disponibilité qu’un logement immédiatement accessible.
La vente à terme libre pour disposer immédiatement du bien
En vente à terme libre, l’acquéreur obtient la jouissance du bien dès la signature. Il peut y vivre, le louer ou l’utiliser selon son projet, tandis qu’il poursuit le paiement des échéances prévues. Cette formule convient à un acheteur qui cherche une résidence principale, un logement locatif ou une disponibilité rapide, sans forcément mobiliser l’intégralité du prix le jour de l’achat.
Le fait de devenir propriétaire dès la signature ne dispense pas de respecter l’échéancier. L’acquéreur doit donc vérifier que les mensualités restent compatibles avec ses ressources, y compris lorsqu’il prévoit d’occuper le logement lui-même et qu’il ne percevra aucun loyer.
La vente occupée ou à jouissance différée
Dans une vente à terme occupée, le vendeur conserve le droit d’usage et d’habitation, ou un autre droit d’occupation prévu à l’acte. L’acquéreur est propriétaire, mais ne peut pas habiter le logement ni le louer tant que ce droit existe. L’occupation peut avoir une durée distincte de celle des paiements : elle peut être fixée pour une période donnée, voire être conservée à vie, alors que les mensualités s’arrêtent au terme contractuel.
Cette dissociation impose de distinguer trois éléments dans l’échéancier : la date du transfert de propriété, la période d’occupation et la fin des versements. L’acquéreur ne doit pas supposer que le logement sera disponible à la dernière mensualité. De son côté, le vendeur doit vérifier que son droit de rester dans les lieux est décrit avec suffisamment de précision dans l’acte.
Prix, charges et garanties : les clauses qui font l’équilibre
Le prix ne se limite pas à la valeur vénale du logement. Il est négocié en tenant compte de la durée de paiement, du montant comptant, de la capacité financière de l’acquéreur et, en cas d’occupation, de la décote liée à la jouissance différée. Une évaluation immobilière sérieuse constitue donc le point de départ du montage.
La durée des versements et le maintien du vendeur dans le logement peuvent modifier la répartition économique de l’opération. Les parties doivent ainsi examiner séparément la valeur du bien, le capital versé à la signature, le solde payable à terme et l’impact de l’occupation. Cette méthode évite de réduire la négociation au seul montant de la mensualité.
Prévoir l’évolution des échéances et les dépenses du logement
Les mensualités peuvent être fixes ou indexées, par exemple sur l’indice du coût de la construction si les parties le prévoient. L’indexation doit être formulée de façon précise afin que chacun puisse comprendre la méthode de revalorisation et ses effets sur les paiements futurs.
L’acte doit aussi répartir sans ambiguïté les charges de copropriété, la taxe foncière, l’entretien courant, les travaux et les grosses réparations. La personne qui occupe le bien assume souvent les dépenses liées à son usage, mais aucune répartition automatique ne remplace une clause claire. Chaque partie doit savoir quelles dépenses lui reviennent pendant la période d’occupation et après la remise effective du logement.
Sécuriser le vendeur face au risque d’impayé
La solvabilité de l’acquéreur mérite une attention particulière : revenus, épargne, dettes en cours et régularité des ressources doivent être examinés avant l’engagement. Une clause résolutoire peut être insérée dans l’acte pour organiser les conséquences d’un impayé. Le notaire définit alors les conditions de mise en œuvre, les délais éventuels et le sort des sommes déjà versées.
Cette protection ne dispense pas d’une négociation réaliste. Une mensualité supportable vaut mieux qu’un échéancier théorique et fragile. L’acquéreur doit également mesurer les conséquences d’un défaut de paiement avant de signer, notamment lorsque la vente prévoit une occupation différée ou une indexation des échéances.
Vente à terme, viager et vente classique : ce qui change réellement
| Formule | Durée de paiement | Occupation possible | Point distinctif |
|---|---|---|---|
| Vente classique | Prix payé à la signature, sauf prêt | Bien généralement libre selon l’acte | Encaissement immédiat du prix |
| Vente à terme | Fixée dès la signature | Libre ou occupée | Solde connu et échéancier déterminé |
| Viager | Rente liée à la durée de vie du vendeur | Libre ou occupé | Présence d’un aléa viager |
La différence majeure avec le viager est l’absence d’aléa sur la durée de paiement. En viager, la rente cesse au décès du vendeur. Personne ne connaît donc à l’avance le total final ni la durée des versements. Dans une vente à terme, le prix et le nombre d’échéances sont prévus dès la signature.
Si le vendeur décède avant la dernière échéance, le solde restant dû revient, selon les dispositions de l’acte, à ses héritiers. Pour l’acquéreur, cette visibilité facilite la planification budgétaire. Pour le vendeur, elle organise la transmission du capital restant, sans modifier les conditions prévues au contrat.
Pour quels projets et avec quels professionnels avancer ?
Ce dispositif peut intéresser un vendeur qui souhaite compléter ses revenus, conserver son logement pendant une période définie ou organiser la transmission de son patrimoine. Côté acquéreur, il convient à une personne disposant d’un apport mais ne souhaitant pas, ou ne pouvant pas, solliciter un financement bancaire traditionnel. Il peut aussi correspondre à un investisseur patient dans le cadre d’une vente occupée.
La vente à terme immobilier exige toutefois un acte sur mesure. Le notaire est indispensable pour rédiger l’acte authentique, organiser la publicité foncière et encadrer le prix, les garanties, l’occupation et les conséquences d’un décès ou d’un défaut de paiement. Un professionnel de l’immobilier spécialisé peut, en complément, aider à estimer le bien, apprécier la cohérence de l’échéancier et rapprocher les attentes des deux parties.
Avant toute signature, il est prudent de faire relire chaque clause, de chiffrer les charges prévisibles et de vérifier que le projet reste soutenable sur toute sa durée. Le vendeur doit s’assurer que les modalités de paiement et d’occupation correspondent à ses besoins. L’acquéreur doit, de son côté, connaître précisément la date à laquelle il pourra disposer du bien, le montant total de son engagement et les garanties prévues en cas d’incident.
Articles qui pourraient vous intéresser :
 Bien mobilier ou immobilier : la distinction juridique pour optimiser vos frais de notaire
 Ouverture de mur porteur : prix d’une IPN et 4 frais cachés à anticiper
 Prorata de loyer : mois réel ou 30 jours, la méthode qui évite les litiges
 Acheter un bien du Domaine : annonces, enchères et frais à vérifier