Vendre un bien en viager en France : rente, occupation et charges à cadrer
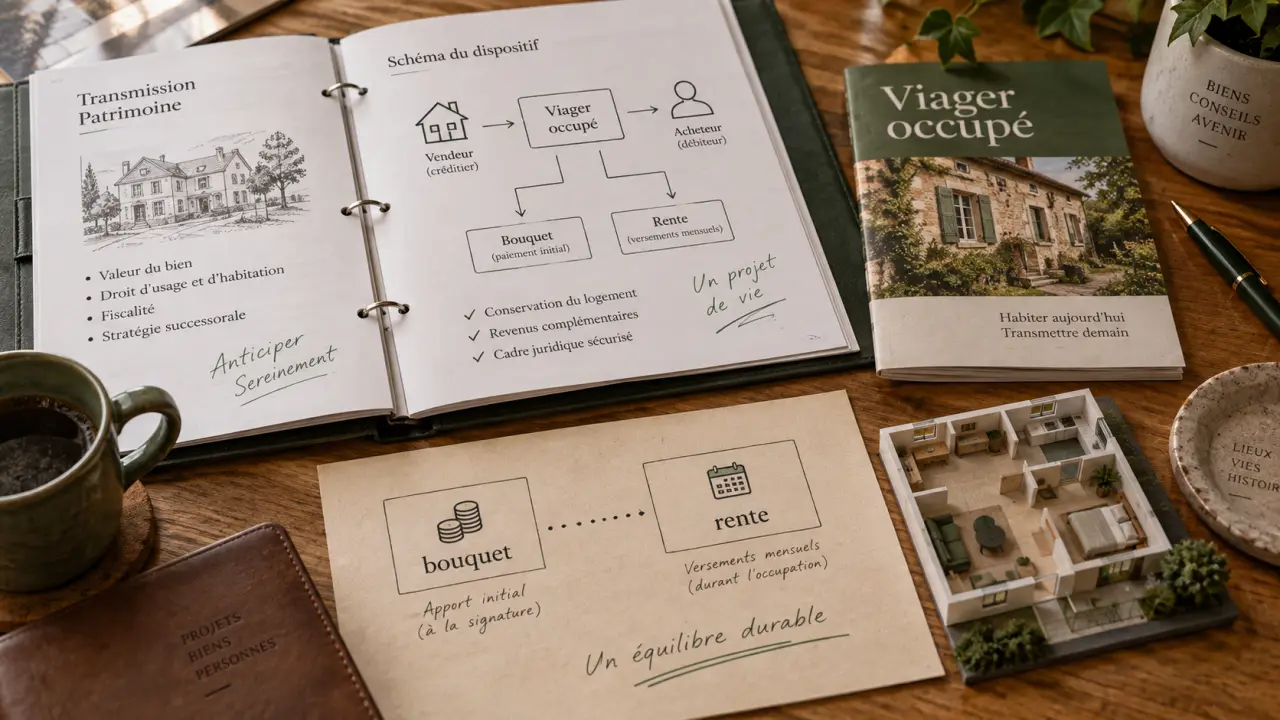
La vente en viager transforme tout ou partie du prix d’un bien immobilier en revenus réguliers versés jusqu’au décès du vendeur. Elle peut fournir un complément de retraite tout en permettant de rester chez soi. En contrepartie, elle engage durablement le vendeur et l’acheteur. Son équilibre dépend du prix, de la durée de versement, de l’occupation du logement et des obligations prévues dans l’acte notarié.
Le viager repose sur une vente et une durée de vie incertaine
Dans une vente en viager, le vendeur, appelé crédirentier, cède son bien à l’acheteur, appelé débirentier. En échange, l’acheteur verse généralement une somme immédiate, le bouquet, puis une rente viagère pendant toute la vie du vendeur. Le transfert de propriété intervient dès la signature de l’acte notarié, même si le vendeur conserve parfois le droit d’occuper le logement.
Le bouquet n’est pas obligatoire. Il permet toutefois au vendeur de recevoir un capital dès la vente pour financer un projet, aider ses proches, rembourser un crédit ou garder une réserve. La rente est ensuite versée selon la périodicité prévue au contrat, le plus souvent chaque mois, mais aussi chaque trimestre ou chaque année.
L’aléa, une condition essentielle du contrat
Le viager repose sur un aléa réel : au jour de la vente, la durée pendant laquelle la rente sera versée ne doit pas être connue avec certitude. Cette condition distingue le viager d’un simple paiement différé. Une maladie grave connue et susceptible d’entraîner un décès proche peut fragiliser la validité de l’opération. Lorsque le vendeur décède dans les 20 jours suivant la signature, la vente peut notamment être annulée selon les circonstances.
Cette incertitude signifie que le viager n’offre pas un rendement garanti à l’acheteur et ne permet pas au vendeur de connaître à l’avance le montant total des versements. Le notaire vérifie la cohérence du montage et rédige les clauses destinées à protéger les intérêts de chacun.
Viager occupé ou libre : un choix qui modifie l’usage et le prix
La première question est simple : le vendeur souhaite-t-il continuer à vivre dans le bien après la vente ? La réponse détermine la formule retenue et influence directement le montant de la rente.
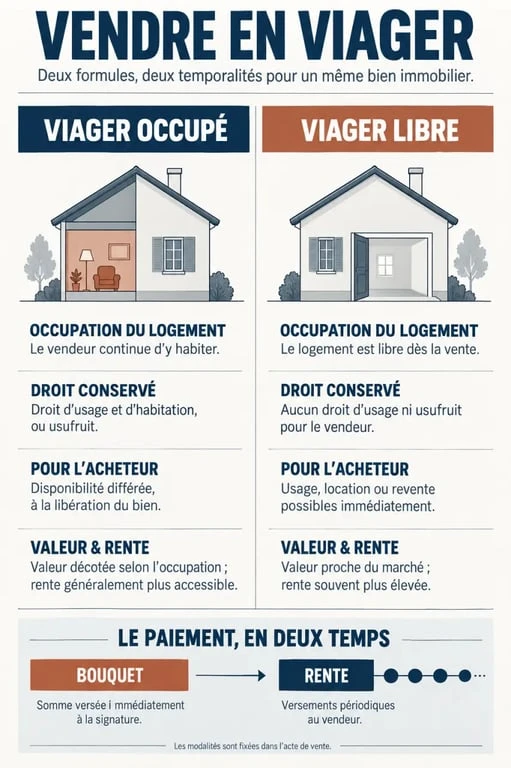
| Formule | Occupation du logement | Conséquence principale pour l’acheteur |
|---|---|---|
| Viager occupé | Le vendeur conserve un droit d’usage et d’habitation, ou un usufruit selon l’acte. | Il ne peut pas habiter ni louer immédiatement le bien ; le prix est réduit par la valeur de l’occupation. |
| Viager libre | Le bien est disponible dès la vente. | Il peut l’occuper, le louer ou le revendre, tout en continuant à payer la rente. |
Le viager occupé permet de rester dans son logement
Le viager occupé répond souvent au besoin d’un propriétaire qui souhaite obtenir des liquidités et des revenus sans déménager. La valeur de marché du bien est alors diminuée de la valeur économique du droit conservé par le vendeur. Cette décote dépend notamment de son âge et de la nature du droit retenu. Elle réduit le prix financé par l’acheteur, mais limite aussi l’usage immédiat du logement.
Le droit d’usage et d’habitation est plus restreint que l’usufruit. Il autorise généralement le vendeur à habiter le bien, sans lui permettre de le louer. L’usufruit permet en principe d’occuper ou de louer le logement et d’en percevoir les loyers. Ce point doit être défini avant toute estimation.
Le viager libre offre un bien disponible dès la vente
En viager libre, l’acquéreur reçoit un logement disponible. Cette formule peut convenir à celui qui souhaite s’y installer, percevoir des loyers ou réaliser rapidement un projet immobilier. Comme aucune occupation n’est déduite de la valeur du bien, le bouquet et la rente sont généralement calculés sur une valeur plus proche de la valeur libre du logement.
Du prix du bien au montant de la rente
Le calcul ne dépend pas uniquement de la valeur du logement. Il tient compte de la valeur vénale, de l’âge du ou des vendeurs, de la durée prévisible de versement, du type de viager, du montant du bouquet et des conditions d’indexation. Plus le bouquet est élevé, plus la rente peut être réduite. Un bouquet moins important entraîne généralement une rente plus élevée.
Une estimation sérieuse distingue trois montants : la valeur libre du bien, la valeur du droit conservé par le vendeur lorsqu’il occupe les lieux, puis le capital restant à convertir en rente. Il est donc inexact de comparer directement le prix d’un viager occupé avec celui d’une vente classique sans tenir compte de la différence d’usage.
Le bouquet permet de recevoir un capital immédiatement, tandis que la rente apporte des versements réguliers. Pour le vendeur, le montant choisi doit couvrir les dépenses récurrentes, une éventuelle aide à domicile et l’évolution du coût de la vie. Pour l’acheteur, la mensualité doit rester supportable même si le bien ne produit aucun loyer pendant plusieurs années.
Indexation et garanties de paiement
La rente peut être révisée chaque année selon l’indice prévu au contrat, souvent l’indice du coût de la construction. Cette clause protège partiellement le pouvoir d’achat du crédirentier, mais elle rend le coût futur moins prévisible pour le débirentier.
L’acte peut aussi prévoir une clause résolutoire en cas d’impayés et une hypothèque légale du vendeur sur le bien. Ces garanties ne remplacent pas l’examen de la solvabilité de l’acheteur. Le vendeur doit notamment vérifier que celui-ci pourra assumer la rente sur une durée indéterminée.
Impôts, travaux et charges : tout doit figurer dans l’acte
La rente viagère à titre onéreux n’est pas imposée dans son intégralité au titre de l’impôt sur le revenu. La fraction imposable dépend de l’âge du crédirentier au premier versement : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % après 69 ans. Le vendeur doit intégrer cette fiscalité dans son budget réel, avec ses autres revenus.
Tout savoir sur le viager : règles juridiques et fiscales – Découvrez le fonctionnement officiel de la vente en viager, du calcul de la rente aux obligations du vendeur et de l’acheteur.
La plus-value immobilière suit les règles habituelles de la vente immobilière. La cession de la résidence principale peut ouvrir droit à une exonération, sous réserve de respecter les conditions applicables. Une analyse personnalisée est nécessaire pour une résidence secondaire, un bien locatif ou un patrimoine détenu à plusieurs.
Une répartition précise évite les litiges
En viager occupé, le vendeur conserve souvent l’entretien courant et les dépenses liées à son occupation. L’acheteur prend fréquemment en charge la taxe foncière et les gros travaux, mais l’acte peut prévoir une autre répartition. Dans une copropriété, il faut distinguer les charges ordinaires des appels de fonds exceptionnels, ainsi que les travaux votés avant ou après la vente.
- Préciser la taxe foncière, la taxe d’enlèvement des ordures ménagères et les assurances ;
- Identifier les travaux de structure, de toiture, de façade ou de mise aux normes ;
- Déterminer le sort des travaux déjà décidés en assemblée générale de copropriété ;
- Définir les conséquences d’un retard ou d’un défaut de paiement de la rente.
Évaluer l’intérêt du viager avant de signer
Pour le vendeur, le viager peut être pertinent s’il recherche un revenu à vie, souhaite rester chez lui et accepte que le bien sorte immédiatement de son patrimoine immobilier. Ses héritiers ne recevront pas le logement, mais ils peuvent bénéficier du bouquet s’il n’a pas été consommé. Une discussion familiale est utile lorsque la transmission fait partie des objectifs.
Pour l’acheteur, le viager est un achat immobilier à paiement échelonné, avec une durée inconnue. Il demande une capacité financière durable et une réelle tolérance à l’aléa. Espérer un décès rapide n’est ni une stratégie financière saine ni un fondement valable du contrat.
Deux alternatives peuvent être comparées. La vente en nue-propriété procure un capital déterminé dès la cession, sans rente à verser ni à percevoir, tandis que le vendeur conserve généralement l’usufruit. La vente à terme prévoit des échéances sur une durée fixe : le paiement est échelonné, mais sans l’incertitude liée au décès. Elle convient à ceux qui préfèrent connaître à l’avance la date de fin des versements.
Avant de signer, le vendeur et l’acheteur doivent réunir une estimation du bien libre, les modalités d’occupation, le montant souhaité du bouquet, leur budget respectif et les documents de copropriété. Le notaire peut ensuite sécuriser l’acte, organiser les garanties et vérifier que l’équilibre juridique, fiscal et patrimonial de la vente correspond au projet de chacun.
Articles qui pourraient vous intéresser :
 Encadrement des loyers à Rennes : plafonds, zones et recours pour les locataires
 Vide maison 49 : guide pratique pour chiner et vendre dans le Maine-et-Loire
 Commission agent immobilier : qui paie, combien et comment la négocier ?
 Rénover une maison à Nantes : le devis détaillé évite les oublis coûteux