Promesse de vente immobilière : fonctionnement, délais et frais
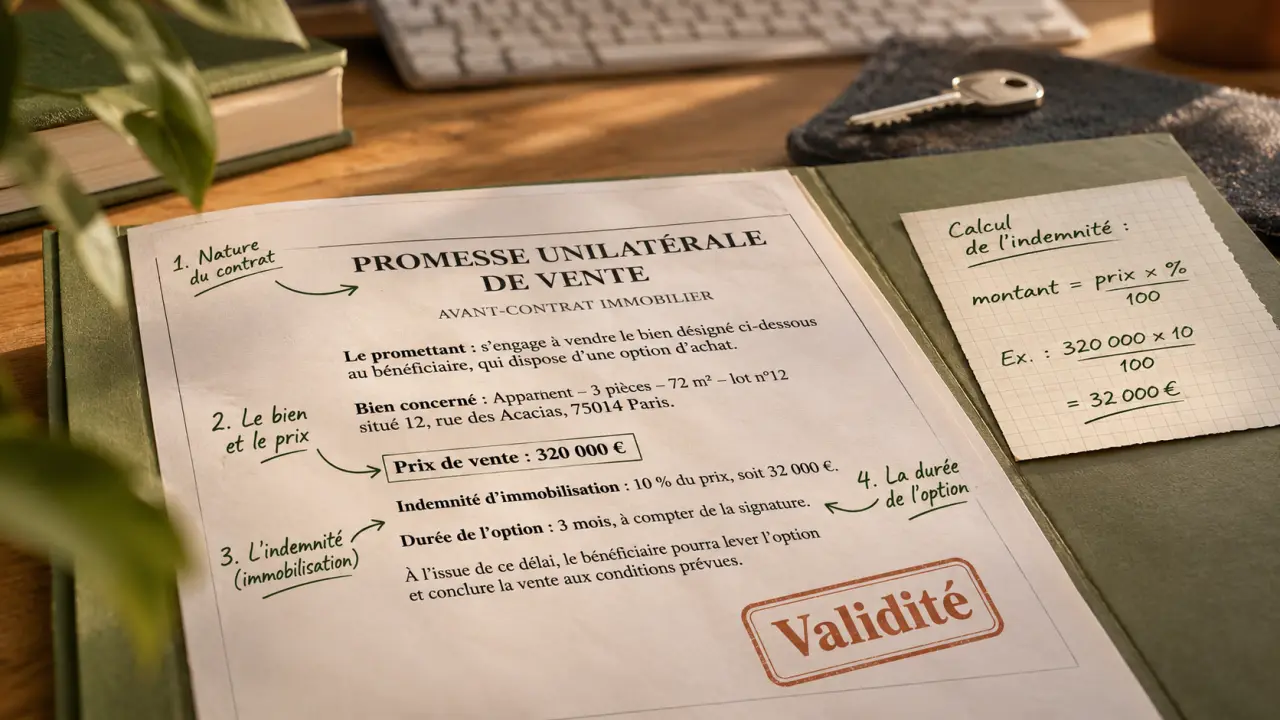
La promesse de vente immobilière est un avant-contrat par lequel un vendeur réserve son bien à un acheteur, à un prix et pendant une durée déterminés. Dans sa forme unilatérale, elle engage le vendeur à vendre et laisse à l’acheteur le choix d’acquérir ou non. L’acheteur bénéficie aussi, sous certaines conditions, d’un délai légal de rétractation et de la protection des conditions suspensives prévues dans l’acte.
Ce choix n’est pas sans conséquence : hors rétractation et conditions protectrices, l’acheteur peut perdre l’indemnité prévue pour réserver le bien.
Comment fonctionne une promesse de vente immobilière ?
Le vendeur, appelé promettant, s’engage à vendre son logement aux conditions convenues. L’acheteur, appelé bénéficiaire, reçoit une option d’achat valable jusqu’à une date fixée dans l’avant-contrat.
Lever l’option signifie accepter d’acheter dans le délai prévu et selon les modalités inscrites dans la promesse. La vente se poursuit alors vers l’acte définitif, sous réserve des conditions suspensives. Si l’acheteur ne lève pas l’option à temps, la promesse prend fin et le sort de l’indemnité dépend des clauses et des raisons de son renoncement.
En contrepartie de la réservation, une indemnité d’immobilisation est souvent prévue. Elle représente couramment 5 % à 10 % du prix. Ce montant n’est pas automatiquement acquis au vendeur : sa restitution ou sa conservation dépend notamment de la rétractation, des conditions suspensives et du texte signé.
Promesse unilatérale ou compromis : quelle différence ?
Le mot « promesse » peut désigner deux contrats distincts. La promesse unilatérale laisse une option à l’acheteur. Le compromis, aussi appelé promesse synallagmatique, engage en principe les deux parties dès sa signature, sous réserve notamment de la rétractation et des conditions suspensives.
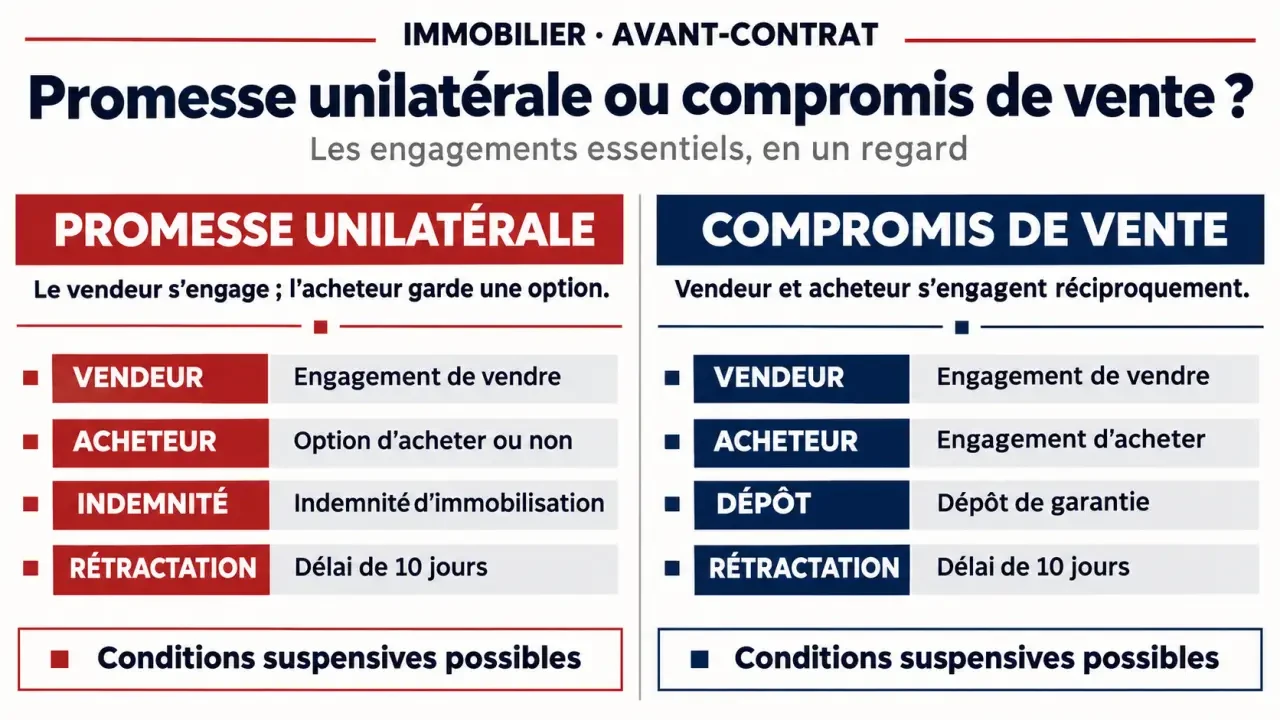
| Point comparé | Promesse unilatérale | Compromis |
|---|---|---|
| Engagement initial | Le vendeur promet de vendre ; l’acheteur dispose d’une option. | Les deux parties s’engagent à conclure la vente. |
| Somme souvent prévue | Indemnité d’immobilisation liée à l’option. | Dépôt de garantie constituant une avance sur le prix. |
| Rétractation de l’acheteur | Dix jours lorsque les conditions légales sont réunies. | Même protection légale pour l’acheteur concerné. |
| Formalité spécifique | Enregistrement requis pour la promesse sous signature privée. | Pas d’enregistrement obligatoire au seul titre de sa signature. |
| Renoncement hors protection | L’indemnité peut rester au vendeur si l’option n’est pas levée. | Une clause pénale ou l’exécution forcée peut être invoquée. |
Pour choisir : la promesse unilatérale convient à un acheteur qui souhaite disposer d’un temps de décision clairement défini. Le compromis convient à des parties prêtes à s’engager toutes les deux, tout en laissant jouer les protections prévues. Pour un vendeur, la durée de l’option et les conditions de conservation de l’indemnité sont aussi importantes que son montant.
Un exemple pour comprendre les sommes versées
Pour un bien à 300 000 €, une indemnité de 15 000 € s’impute normalement sur le prix si la vente aboutit. Il reste alors 285 000 € à payer, hors frais d’acquisition et autres sommes dues. Si une condition suspensive de prêt échoue dans les conditions prévues, l’indemnité est en principe restituée.
Dans un compromis portant sur le même bien, un dépôt de 15 000 € est une avance sur le prix, pas une indemnité d’option. En cas de manquement, son sort dépend notamment de la clause pénale et des circonstances : le vendeur ne le conserve pas automatiquement dans tous les cas.
Que doit contenir la promesse ?
Avant de signer, relisez en particulier :
- l’identité et les coordonnées des parties, ainsi que leur capacité à vendre ou à acheter ;
- la description du bien et de ses annexes, son origine de propriété et les éventuelles servitudes ;
- le prix, les modalités de paiement et la répartition des honoraires éventuels ;
- le financement prévu, notamment le recours à un ou plusieurs prêts ;
- le montant de l’indemnité, ses modalités de versement et les cas de restitution ;
- la date limite et la forme de la levée d’option, ainsi que la date envisagée pour l’acte définitif ;
- les conditions suspensives, leurs délais et les justificatifs attendus ;
- les diagnostics et les autres documents remis à l’acquéreur.
Une clause pénale fixe une indemnisation prévue en cas de manquement. Une clause de dédit autorise, quant à elle, une partie à renoncer dans les conditions qu’elle indique, généralement contre paiement.
Quelles conditions suspensives prévoir ?
Une condition suspensive fait dépendre la poursuite de la vente d’un événement futur. Si cet événement ne se réalise pas dans les conditions prévues, l’avant-contrat peut devenir caduc et les sommes versées sont en principe restituées.
L’obtention du crédit immobilier
Lorsque l’achat est financé par un prêt, la condition suspensive de crédit protège l’acquéreur. La promesse doit décrire le financement recherché : montant, durée, taux et délai prévus. L’acheteur doit effectuer des démarches conformes à ces caractéristiques et pouvoir en justifier.
Si le prêt est refusé malgré une demande conforme, la vente ne se poursuit pas et les sommes versées doivent en principe être restituées. À l’inverse, demander un financement très différent de celui prévu ou ne pas accomplir les démarches nécessaires peut provoquer un litige. Si vous achetez comptant et que la promesse le mentionne, vous renoncez à cette protection liée au prêt.
Les autres protections utiles
La promesse peut aussi prévoir des conditions liées à une autorisation d’urbanisme, à un projet de travaux ou à la vente préalable d’un autre logement. La vente peut également dépendre de l’absence d’exercice d’un droit de préemption. Chaque clause doit préciser l’événement attendu, son délai et les conséquences de son échec.
Par exemple, si vous achetez une maison pour l’agrandir, une condition liée à l’autorisation nécessaire protège mieux votre projet qu’une simple mention indiquant votre intention de réaliser des travaux.
Quels documents préparer avant la signature ?
Pour le vendeur
- Le titre de propriété et les éléments permettant d’identifier le bien, ses annexes et ses servitudes.
- Le dossier de diagnostics techniques applicable au logement et à sa situation.
- Les documents relatifs aux travaux et aux autorisations obtenues, lorsqu’ils existent.
- En copropriété, les documents concernant l’immeuble et les charges, ainsi que les procès-verbaux des assemblées générales des trois dernières années.
Pour l’acheteur
- Les informations d’identité, d’état civil et, le cas échéant, celles du coacquéreur.
- Le plan de financement : apport, montant des prêts envisagés et caractéristiques recherchées.
- Les éléments utiles aux conditions particulières, par exemple un projet de travaux ou une vente préalable.
Les diagnostics ne s’appliquent pas tous à chaque bien et leur durée varie. Un document expiré peut nécessiter une nouvelle intervention avant la vente. Une pièce de copropriété manquante peut aussi affecter le point de départ du délai de rétractation : mieux vaut réunir le dossier avant la notification de l’avant-contrat.
Où signer et combien coûte la promesse ?
La signature peut avoir lieu devant notaire, par acte authentique , ou sous signature privée, notamment avec l’aide d’un professionnel de l’immobilier. L’agent immobilier peut accompagner les parties dans la négociation et la préparation du dossier. Le notaire rédige ou contrôle l’acte, traite les formalités et prépare la vente définitive.
Une promesse unilatérale sous signature privée doit être enregistrée dans les dix jours de son acceptation auprès du service compétent. Les droits d’enregistrement sont de 125 €. Une promesse consentie par une personne physique pour plus de dix-huit mois doit prendre la forme d’un acte authentique.
L’indemnité d’immobilisation n’est pas un frais perdu lorsque la vente se réalise : elle est normalement déduite du prix. Elle se distingue des frais de rédaction et des frais d’acquisition liés à l’acte définitif.
La rédaction de la promesse par un professionnel peut donner lieu à des frais. Leur montant et leur prise en charge dépendent notamment de la prestation et de l’accord des parties. Distinguez-les des droits d’enregistrement éventuels et des frais liés à l’acte définitif.
Quels délais entre la promesse et la vente définitive ?
- Signature et notification : les parties signent l’avant-contrat et ses annexes sont remises à l’acquéreur selon les formes prévues.
- Rétractation : l’acquéreur non professionnel d’un logement dispose de dix jours calendaires à compter du lendemain de la première présentation de la notification régulière. Si le dernier jour tombe un samedi, un dimanche ou un jour férié ou chômé, le délai est prolongé jusqu’au premier jour ouvrable suivant.
- Financement et autres conditions : l’acheteur dépose ses demandes de prêt et les parties accomplissent les démarches prévues dans les délais du contrat.
- Levée d’option : l’acheteur accepte dans le délai et sous la forme fixés par la promesse. Une simple intention exprimée oralement peut être insuffisante si l’acte impose une notification précise.
- Acte définitif : la vente est généralement signée chez le notaire environ trois mois après l’avant-contrat.
Le délai d’option est souvent de deux à trois mois, mais c’est la date écrite dans la promesse qui compte. Elle doit laisser assez de temps pour obtenir le financement et réaliser les démarches prévues. La date envisagée pour l’acte définitif et la date limite de levée d’option ne sont pas nécessairement identiques.
Qui peut se rétracter ou renoncer à la vente ?
L’acheteur peut-il changer d’avis ?
Pendant son délai légal de rétractation, l’acquéreur protégé peut renoncer sans donner de motif. Il peut notifier sa décision par lettre recommandée avec avis de réception, envoyée avant l’expiration du délai. Il conserve une preuve de l’envoi. Les sommes versées lui sont alors restituées.
Après ce délai, il peut encore être libéré si une condition suspensive échoue sans faute de sa part. En revanche, s’il laisse expirer l’option par simple changement d’avis, hors clause protectrice, l’indemnité peut revenir au vendeur selon les termes de la promesse.
Le vendeur peut-il revenir sur sa décision ?
Le vendeur ne bénéficie pas du même délai légal de rétractation que l’acquéreur. Dans une promesse unilatérale, il est engagé pendant la durée de l’option. Sa rétractation pendant cette période n’empêche pas nécessairement la formation de la vente si l’acheteur lève valablement l’option. Un refus de vendre peut conduire à un contentieux, voire à une demande d’exécution forcée ou de dommages et intérêts.
En cas de retard, la date de signature de l’acte définitif, la date limite d’option et les délais des conditions suspensives sont distincts, et leurs effets dépendent des clauses. Les parties peuvent convenir d’une prolongation. Un accord écrit permet d’en préciser les conditions et d’en conserver la preuve.
- Maison à vendre urgent dans le 72 : 8 annonces relevées en Sarthe, prix au m² et conseils pour vendre après un divorce - 16 novembre 2026
- Maison avec vide sanitaire : utilité, coût et alternatives - 15 novembre 2026
- Piscine à électrolyseur au sel : fonctionnement, choix et entretien - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Surélévation de maison ancienne : 4 diagnostics indispensables pour sécuriser votre projet
 Fenêtre double vitrage sur mesure : 3 leviers techniques pour optimiser votre budget
 Vente immobilière entre particuliers : moins de frais, mais davantage de responsabilités
 Vente rapide d’une résidence principale : le seuil de cinq ans envisagé par l’amendement I-CF1426