Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines, sous conditions
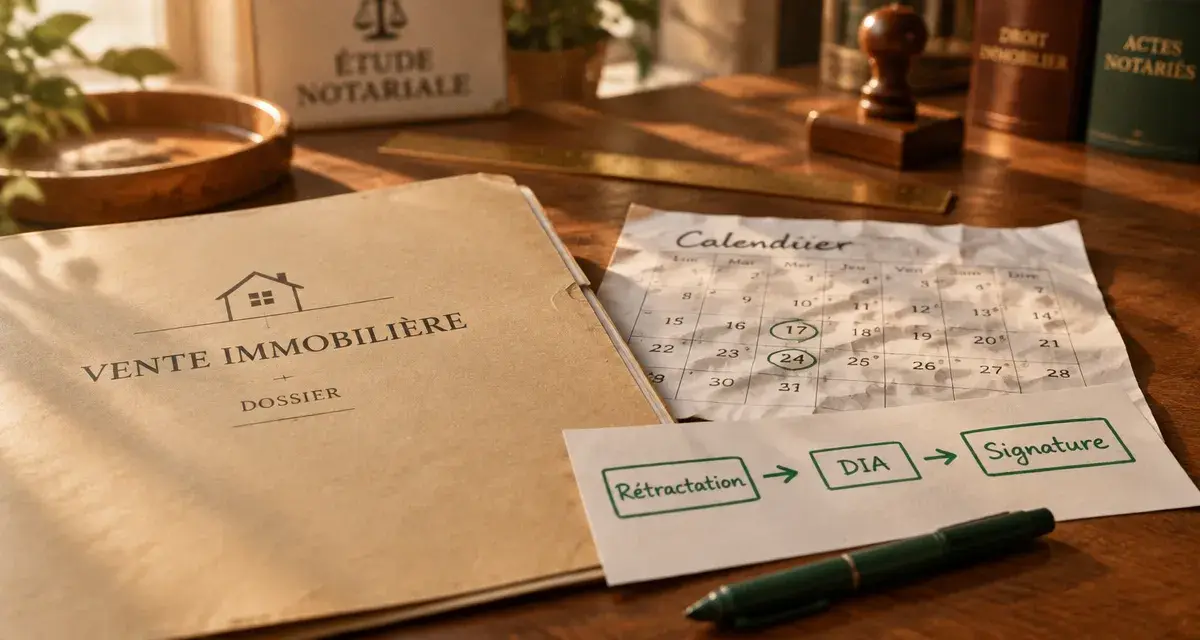
Il n’existe pas de délai légal minimum général entre un compromis et la vente définitive sans prêt. Une signature en trois à quatre semaines est possible si le dossier est complet et les formalités terminées. En revanche, les 10 jours de rétractation ne suffisent pas, à eux seuls, à rendre la vente réalisable : préemption, vérifications notariales et disponibilité des fonds déterminent aussi le calendrier.
Trois à quatre semaines : un scénario rapide, pas une garantie
L’achat comptant supprime principalement l’attente liée au financement bancaire. Il ne dispense ni de sécuriser le titre de propriété ni de vérifier que le bien peut être vendu dans les conditions prévues. Le délai dépend donc davantage de l’état du dossier que de la seule capacité de l’acheteur à payer.
Projeter les échéances de votre vente
Saisissez les dates connues pour obtenir une projection calendaire indicative entre le compromis et l’acte authentique.
Votre projection
Cette projection ne constitue pas une date garantie de signature et ne remplace pas la confirmation du notaire. Elle ne tient pas compte des conditions suspensives, pièces manquantes, demandes complémentaires, délais du syndic, mainlevées, disponibilités des parties ni des autres formalités susceptibles de modifier le calendrier.
Les trois mois souvent annoncés pour une transaction immobilière constituent un usage, pas une obligation légale générale. Sans crédit, quelques semaines peuvent suffire ; environ deux mois restent nécessaires lorsque certaines démarches administratives suivent leur cours normal.
| Situation | Calendrier envisageable | Condition déterminante |
|---|---|---|
| Achat comptant, dossier complet, sans préemption à attendre | Trois à quatre semaines possibles | Toutes les vérifications sont achevées |
| Achat comptant soumis à une préemption urbaine | Environ deux mois, parfois davantage | Date de réception de la DIA et réponse de la collectivité |
| Achat avec prêt | Souvent environ trois mois | Obtention du financement et formalités notariales |
| Dossier juridiquement ou administrativement complexe | Délai variable, potentiellement supérieur | Régularisation des difficultés identifiées |
Ces délais ne s’additionnent pas systématiquement. Le notaire peut engager plusieurs démarches en parallèle pendant le délai de rétractation. À l’inverse, une pièce manquante peut empêcher le lancement d’une formalité et décaler toute la suite.
Les 10 jours de rétractation protègent l’acheteur, sans fixer la date de vente
Le point de départ n’est pas forcément la signature du compromis
Pour l’acquéreur non professionnel d’un logement bénéficiant de cette protection, le délai de rétractation est de 10 jours. Il commence en principe le lendemain de la première présentation de la lettre notifiant l’avant-contrat, ou de sa remise régulière selon les modalités autorisées. Il ne faut donc pas compter automatiquement dix jours à partir de la signature.
Les jours sont calendaires. Si l’échéance tombe un samedi, un dimanche ou un jour férié ou chômé, elle est reportée au premier jour ouvrable suivant. En copropriété, l’absence de certains documents obligatoires peut également retarder le point de départ du délai : faites confirmer son expiration par le notaire.
Signer dès l’expiration reste exceptionnel
Une fois ce délai expiré, l’acheteur ne dispose plus de cette faculté de rétractation sans motif. Cela ne signifie pas que l’acte authentique est prêt. Une signature immédiatement après reste envisageable seulement si toutes les autres exigences sont satisfaites, notamment la purge des droits de préemption et la réalisation des conditions suspensives.
Le dépôt de garantie, généralement fixé entre 5 % et 10 % du prix, n’est pas un paiement permettant d’accélérer ces démarches. Il sera imputé sur le prix lors de la vente. En cas de rétractation régulière, les sommes déposées auprès du professionnel dépositaire doivent être restituées dans un délai maximal de 21 jours à compter du lendemain de la rétractation.
La préemption peut imposer l’attente, même avec les fonds disponibles
Lorsqu’un bien entre dans le champ du droit de préemption urbain, la collectivité compétente doit pouvoir décider de l’acquérir prioritairement. Le notaire adresse alors une déclaration d’intention d’aliéner, ou DIA, à la mairie. Tous les biens n’y sont pas soumis : l’emplacement, la nature du bien et les règles applicables doivent être vérifiés.
Le délai de réponse est en principe de deux mois à compter de la réception de la DIA. Il ne court donc pas nécessairement dès le compromis. Une renonciation expresse reçue plus tôt permet de poursuivre sans attendre l’intégralité de cette période. À défaut, le silence à l’expiration du délai applicable vaut généralement renonciation.
Une demande régulière de documents complémentaires ou de visite peut suspendre le délai et repousser son échéance. Il faut alors demander au notaire une nouvelle estimation, plutôt que de conserver mécaniquement la date initialement prévue.
Si la collectivité préempte valablement, l’achat envisagé par l’acquéreur initial ne se poursuit pas normalement à son profit. Les suites dépendent de la décision et des conditions proposées ; le notaire explique alors les conséquences sur l’avant-contrat et la restitution des fonds.
Pensez au calendrier comme à une fenêtre de signature : son ouverture dépend de la dernière formalité achevée, tandis que sa fermeture pratique dépend de vos contraintes de déménagement, de disponibilité ou de libération du logement. Réserver une plage de dates plutôt qu’une journée unique évite qu’un simple décalage administratif provoque une nouvelle attente pour réunir tout le monde.
Sans prêt ne signifie pas sans conditions ni vérifications
Le compromis, aussi appelé promesse synallagmatique, engage réciproquement vendeur et acquéreur sous les conditions convenues. La promesse unilatérale réserve, elle, au bénéficiaire la possibilité de lever une option. Dans les deux cas, l’acte authentique formalise la vente définitive devant le notaire.
Avec un crédit, la condition suspensive d’obtention du prêt prévoit un délai qui ne peut généralement pas être inférieur à 30 jours dans le cadre du crédit immobilier protégé ; en pratique, 45 à 60 jours sont fréquemment prévus. Le paiement comptant évite cette attente, mais uniquement si l’avant-contrat décrit correctement le financement retenu.
Disposer d’une épargne suffisante ne supprime pas une condition de prêt inscrite au compromis. Toute modification doit être examinée et formalisée avec le notaire. Inversement, déclarer acheter sans prêt engage l’acquéreur : il ne faut pas compter sur un financement incertain pour payer ensuite.
Le notaire vérifie notamment le titre de propriété, l’état hypothécaire, les servitudes, les règles d’urbanisme et les documents de copropriété. Une succession non réglée, une mainlevée d’hypothèque à organiser, un état daté attendu du syndic ou une condition liée à une autorisation peuvent retarder la signature malgré l’absence de banque.
Préparer une signature rapide sans fragiliser la transaction
Le meilleur levier consiste à identifier les pièces manquantes avant le compromis. Demandez au notaire une liste adaptée au bien et un calendrier distinguant les démarches déjà lancées, celles qui attendent un document et celles qui dépendent d’un tiers.
- Côté vendeur : réunir le titre de propriété, les diagnostics valides, les justificatifs de travaux et les documents de copropriété nécessaires.
- Côté acquéreur : transmettre les pièces d’identité, les renseignements d’état civil et les justificatifs de disponibilité et d’origine des fonds demandés.
- Pour les formalités : vérifier si une DIA est nécessaire, quand elle a été reçue et quelles conditions suspensives restent à réaliser.
- Pour le paiement : anticiper les plafonds de virement, les délais bancaires et l’éventuelle mobilisation de placements.
- Pour le rendez-vous : coordonner les disponibilités et prévoir une procuration si nécessaire.
Les fonds correspondant au solde du prix et aux frais doivent parvenir au notaire avant la signature, selon ses instructions. Vérifiez les coordonnées bancaires directement auprès de l’étude par un canal connu pour prévenir les fraudes au virement.
La date prévue au compromis peut être avancée d’un commun accord si le dossier est prêt. Si elle doit être repoussée, faites formaliser la prorogation lorsque nécessaire. Son dépassement n’annule pas automatiquement la vente : les conséquences dépendent des clauses. La bonne date est celle que le notaire peut confirmer après vérification du dossier, pas seulement celle souhaitée par les parties.
- Maison à vendre urgent dans le 72 : 8 annonces relevées en Sarthe, prix au m² et conseils pour vendre après un divorce - 16 novembre 2026
- Maison avec vide sanitaire : utilité, coût et alternatives - 15 novembre 2026
- Piscine à électrolyseur au sel : fonctionnement, choix et entretien - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Vide maison dans le 94 : démarches, réglementation et conseils pour réussir sa vente
 Encadrement des loyers à Rennes : plafonds, zones et recours pour les locataires
 Acheter pour louer sans perdre en route : rentabilité, apport et pièges à éviter
 Vente à terme immobilier : durée fixe, paiements échelonnés, sans aléa viager