Vente rapide d’une résidence principale : le seuil de cinq ans envisagé par l’amendement I-CF1426
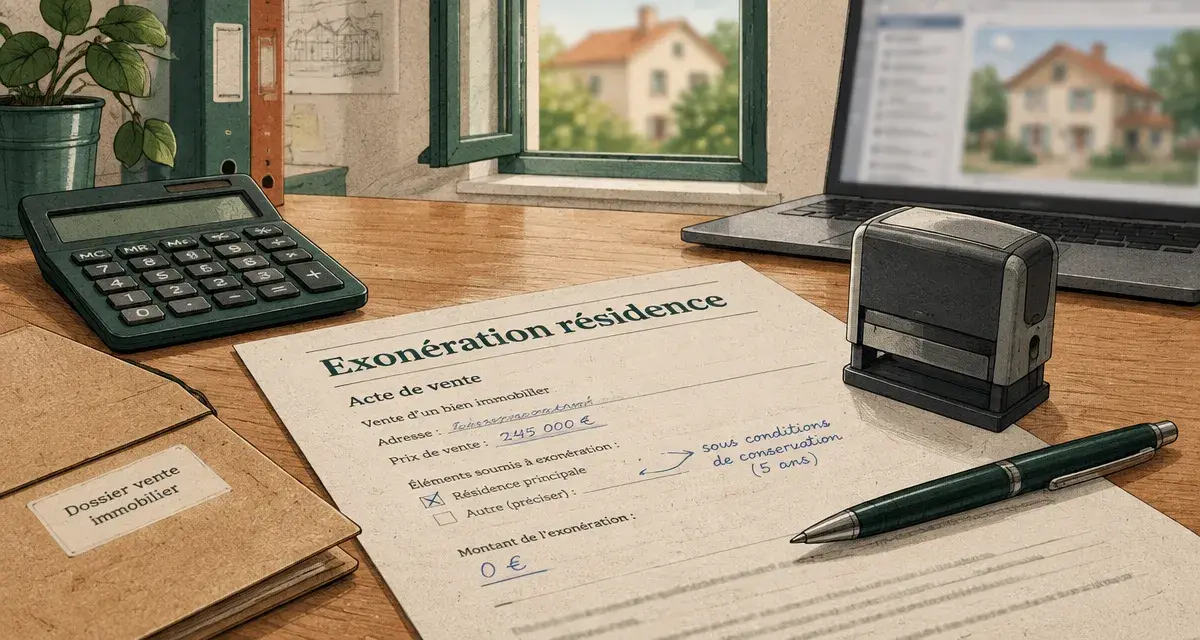
La vente d’une résidence principale bénéficie aujourd’hui d’une exonération de plus-value lorsque le logement constitue l’habitation habituelle et effective du vendeur au moment de la cession. L’amendement I-CF1426, examiné dans le cadre du PLF 2026, envisage toutefois de conditionner cette exonération à cinq années d’occupation. Cette mesure n’est pas encore applicable : une adoption en commission ne suffit pas à modifier le droit en vigueur.
Ce qui s’applique aujourd’hui à la vente d’une résidence principale
L’article 150 U, II-1° du Code général des impôts prévoit une exonération totale de la plus-value réalisée lors de la vente de la résidence principale du vendeur. Les dépendances peuvent également bénéficier de ce régime, dans les conditions prévues par le texte. Lorsqu’un logement est réellement occupé comme domicile principal, la hausse de sa valeur entre l’achat et la revente n’est donc pas imposée.
Le droit actuel ne prévoit aucune durée minimale de détention ou d’occupation. Une revente après quelques mois, deux ans ou quatre ans peut ainsi rester exonérée si le logement a été occupé de façon habituelle et effective. En revanche, une installation temporaire organisée uniquement pour profiter de l’exonération peut être contestée. Le simple fait d’avoir déclaré une adresse ne suffit pas à établir la réalité de la résidence principale.
L’occupation réelle compte davantage que l’adresse déclarée
La résidence principale correspond au lieu où une personne vit habituellement, avec son foyer et le centre de ses intérêts personnels. L’adresse figurant sur une déclaration fiscale, un contrat ou un courrier administratif ne constitue donc qu’un indice parmi d’autres. En cas de contrôle, l’administration peut examiner plusieurs éléments concordants : consommations d’énergie, assurance habitation, abonnement internet, taxe d’habitation, adresse communiquée aux organismes et cohérence avec la situation familiale ou professionnelle.
Les justificatifs du quotidien permettent de montrer que le logement était effectivement occupé. Une consommation électrique régulière, une assurance adaptée à un logement habité, des factures d’accès à internet et une correspondance envoyée à cette adresse peuvent former un ensemble cohérent. À l’inverse, des dépenses très faibles, des contrats souscrits peu avant la vente ou une correspondance principalement domiciliée ailleurs peuvent fragiliser la qualification de résidence principale.
Ce que prévoit l’amendement I-CF1426 sur la plus-value immobilière
L’amendement I-CF1426 vise à conditionner l’exonération à l’occupation du logement comme résidence principale pendant les cinq années précédant la cession. Il cherche ainsi à limiter les reventes rapides assimilées à des « culbutes spéculatives », c’est-à-dire des opérations consistant à acheter un logement, à l’occuper brièvement, puis à le revendre avec une forte plus-value exonérée.
Rapport officiel sur la recevabilité des amendements budgétaires – Consultez le rapport de l’Assemblée nationale consacré au projet de loi de finances pour vérifier le texte, le numéro, la date et le statut de l’amendement.
Si le dispositif était adopté dans sa rédaction envisagée, un propriétaire ayant réellement vécu dans son logement pendant moins de cinq ans pourrait ne plus bénéficier automatiquement de l’exonération. La réforme introduirait une condition de durée dans un régime qui repose actuellement surtout sur la réalité de l’occupation au moment de la vente. Une revente rapide ne serait donc plus traitée de la même manière selon la version définitive du texte et les éventuelles exceptions retenues.
| Situation | Règle actuelle | Évolution envisagée par I-CF1426 |
|---|---|---|
| Résidence principale réellement occupée | Exonération totale, sans durée minimale | Exonération sous réserve de cinq ans d’occupation |
| Vente avant cinq ans | Exonération possible si l’occupation est effective | Risque de taxation, sauf exception prévue |
| Fausse résidence principale | Exonération contestable en cas de contrôle | Le contrôle de l’occupation reste nécessaire |
Les exceptions envisagées pour protéger les ventes contraintes
La condition de cinq ans ne serait pas nécessairement absolue. Le texte envisagé mentionne des dérogations lorsque la vente résulte de motifs impérieux familiaux, médicaux ou professionnels. Cette distinction vise à traiter différemment une revente motivée par un changement de situation et une opération d’achat-revente organisée à court terme.
Les changements de situation personnelle et professionnelle
Une séparation, une évolution de la situation familiale, un problème de santé ou une mutation professionnelle peuvent contraindre un ménage à vendre rapidement. Ces événements ne correspondent pas forcément à une stratégie de valorisation à court terme. Ils pourraient donc relever des exceptions prévues par l’amendement, sous réserve de la rédaction définitive du texte.
Les critères précis resteraient à définir : nature du motif, justificatifs à produire, délai entre l’événement et la vente, ou encore appréciation de la situation par l’administration. Tant que ces règles ne sont pas fixées, il est impossible de déterminer avec certitude quels dossiers bénéficieraient d’une dérogation. La réalité du motif et les documents permettant de l’établir pourraient jouer un rôle central.
L’achat d’une nouvelle résidence principale
L’acquisition d’une autre résidence principale figure également parmi les exceptions envisagées. Ce cas concerne le parcours résidentiel d’un propriétaire qui doit vendre son premier logement pour financer un déménagement, répondre à l’arrivée d’un enfant ou se rapprocher de son lieu de travail.
La mesure ne doit donc pas être comprise comme une interdiction générale de revendre avant cinq ans. Elle créerait plutôt une condition de durée, accompagnée de cas dérogatoires dont le contenu reste à préciser. Pour un vendeur, la question ne serait pas seulement de connaître la durée d’occupation, mais aussi de vérifier si la raison de la cession entre dans le champ des exceptions finalement adoptées.
Un amendement adopté en commission n’est pas encore une loi
L’amendement I-CF1426 a été adopté en commission des finances le 22 octobre 2025. Cette adoption permet au dispositif de poursuivre son parcours parlementaire, mais elle ne suffit pas à modifier le Code général des impôts. Le seuil de cinq ans ne s’applique donc pas du seul fait de cette décision.
Le texte doit encore être examiné en séance publique, puis discuté au Sénat. En cas de désaccord entre les deux chambres, une commission mixte paritaire peut intervenir, avant une éventuelle promulgation. Au cours de cette navette parlementaire, l’amendement peut être modifié, supprimé ou remplacé. Son contenu final peut donc différer de la rédaction adoptée en commission.
Pour une vente proche, il faut vérifier le régime applicable à la date de la cession et la version définitive de la loi de finances. La date du compromis, celle de l’acte authentique et les éventuelles dispositions transitoires peuvent aussi avoir une incidence pratique. Tant que la mesure n’est pas promulguée et entrée en vigueur, la règle actuelle reste celle de l’exonération liée à l’occupation habituelle et effective, sans durée minimale.
Ne pas confondre résidence principale, résidence secondaire et bien locatif
L’amendement I-CF1426 concerne la résidence principale. Il ne doit pas être confondu avec l’amendement I-377, qui porte sur le régime des résidences secondaires et des biens locatifs. Ces biens relèvent d’une logique différente, fondée sur les abattements pour durée de détention.
Pour les biens qui ne bénéficient pas de l’exonération applicable à la résidence principale, l’exonération d’impôt sur le revenu est aujourd’hui acquise après 22 ans de détention. Les prélèvements sociaux restent dus jusqu’à 30 ans. L’amendement I-377 prévoit de ramener de 22 à 17 ans le délai d’exonération de l’impôt sur le revenu, tout en maintenant le délai de 30 ans pour les prélèvements sociaux. Il a été adopté en séance publique le 3 novembre 2025, mais son parcours législatif doit également se poursuivre.
- Résidence principale : exonération totale actuelle si l’occupation est habituelle et effective.
- Résidence secondaire : plus-value en principe imposable, avec des abattements liés à la durée de détention.
- Bien locatif : régime général comparable à celui d’une résidence secondaire pour la plus-value de cession.
Avant de vendre, il est utile de réunir les preuves d’occupation, de qualifier précisément le bien cédé et d’examiner le motif de la vente. Il faut aussi vérifier le statut exact des amendements au moment de la cession. L’enjeu est de déclarer la plus-value selon les règles effectivement applicables le jour de la vente, et non selon une réforme encore en discussion.
Articles qui pourraient vous intéresser :
 Vide maison gratuit : 3 critères pour vider votre logement sans dépenser un euro
 Rénover sa façade : 5 solutions durables pour valoriser votre maison et gagner en confort
 Vide maison dans les Landes : 6 règles d’or pour chiner et organiser vos ventes
 Vente privée immobilier : vérifiez l’annonce, le mandat et le conseiller avant la visite