Réforme de la plus-value immobilière 2026 : ne confondez pas vote du Sénat et impôt à payer
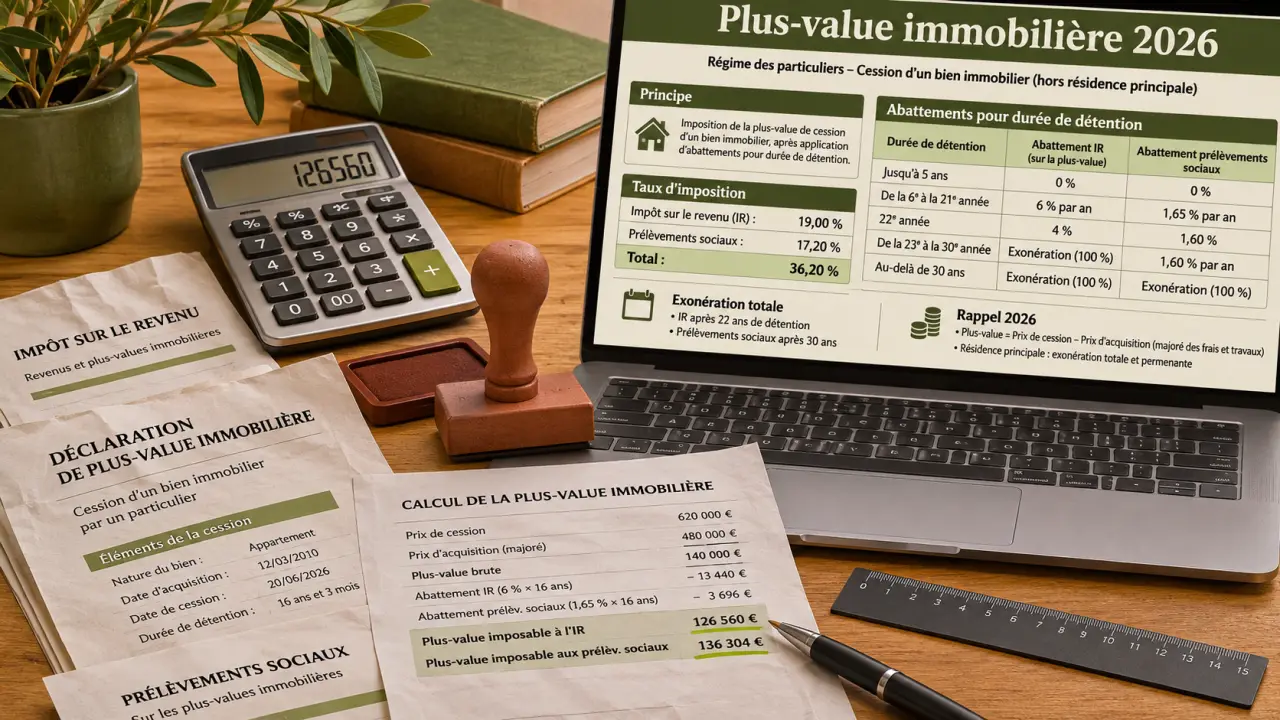
Un vote parlementaire ne suffit pas à modifier l’impôt dû sur une vente immobilière. Pour préparer une cession en 2026, il faut distinguer le régime fiscal des particuliers, les propositions de réforme et leur éventuelle entrée en vigueur. La résidence principale bénéficie d’une exonération sous conditions ; pour les autres biens, la durée de détention et les frais retenus peuvent changer sensiblement la facture.
Réforme annoncée : ce qui ne doit pas être pris pour une règle acquise
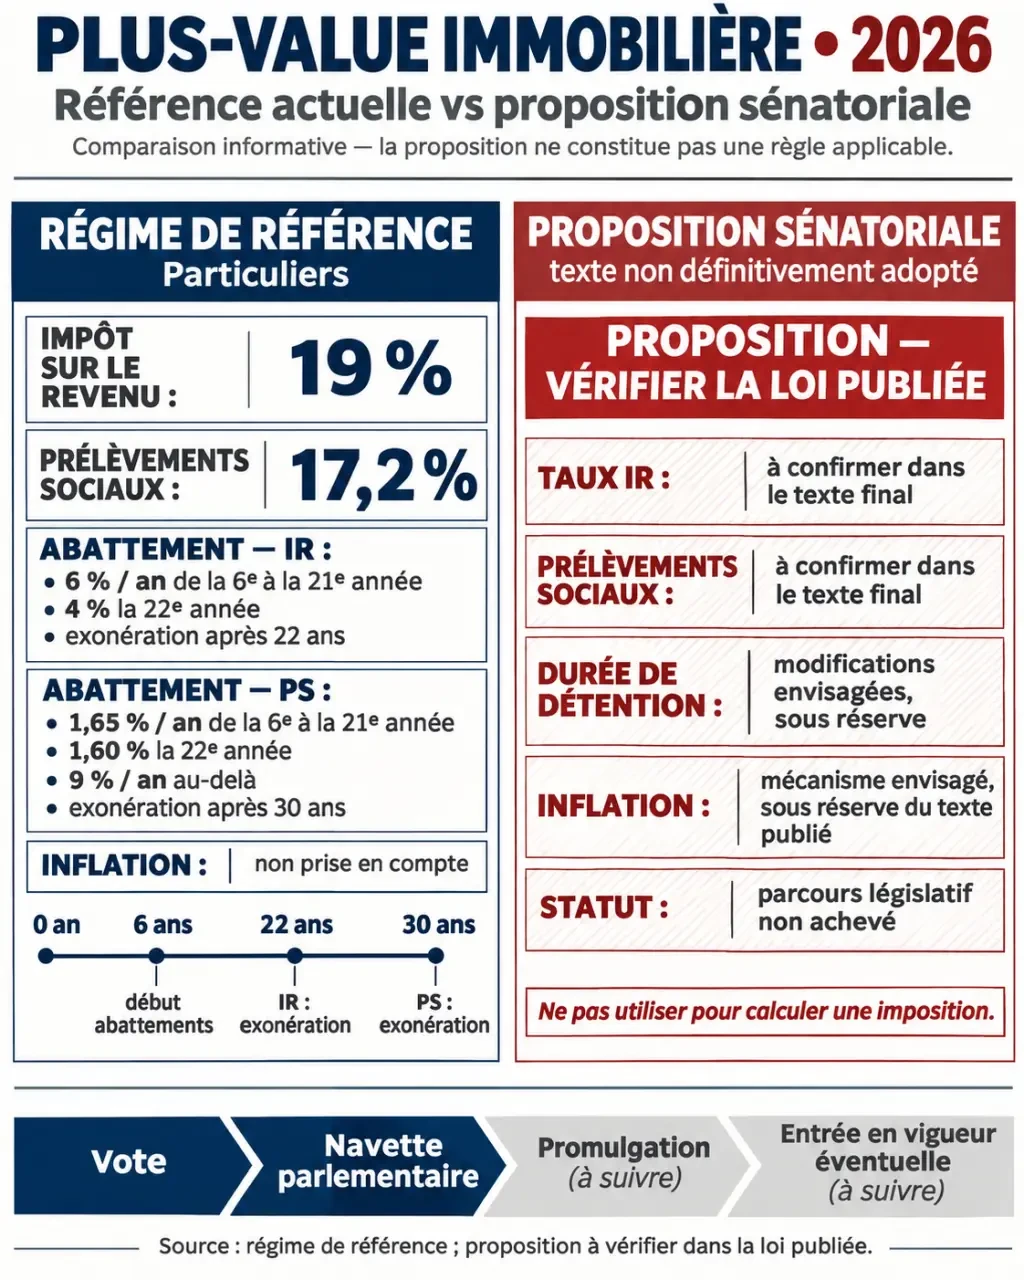
La réforme de la plus-value immobilière 2026 recouvre plusieurs propositions qui ne doivent pas être confondues avec une loi applicable. Un amendement adopté par une chambre peut être modifié ou supprimé pendant la navette parlementaire. Seuls le texte définitivement adopté, sa publication et ses dispositions d’entrée en vigueur permettent de déterminer les règles d’une vente.
Le texte sénatorial présenté par PAP prévoit une refonte importante : suppression des abattements pour durée de détention, prise en compte de l’inflation et baisse des taux. L’échéance annoncée est le 1er janvier 2027, et non une application automatique à toutes les ventes de 2026.
| Point comparé | Régime de référence des particuliers | Proposition sénatoriale présentée par PAP |
|---|---|---|
| Impôt sur le revenu | 19 % après abattement | 9 % envisagés |
| Prélèvements sociaux | 17,2 % après abattement | 6 % envisagés |
| Durée de détention | Exonérations progressives à 22 et 30 ans | Suppression des abattements proposée |
| Inflation | Pas de revalorisation générale du prix d’achat | Coefficient d’érosion monétaire proposé |
Ce coefficient vise à distinguer la hausse nominale du prix d’un enrichissement réel. PAP évoque également une taxation d’environ 30 % pour les reventes dans les deux ans. Ces paramètres restent à distinguer du droit applicable : ni leur adoption définitive ni leur calendrier ne peuvent être déduits du seul vote sénatorial . Avant de signer, faites confirmer par le notaire les dispositions publiées applicables à votre acte immobilier.
Deux impôts, deux calendriers d’abattement
Dans le régime de référence des plus-values immobilières des particuliers, le taux atteint 36,2 % avant surtaxe : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Toutefois, ces taux ne portent pas nécessairement sur la même base, car chaque composante possède son propre abattement.
| Années de détention révolues | Abattement annuel pour l’IR | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est donc totale après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. Les années se comptent par périodes complètes : quelques semaines peuvent suffire à faire franchir un palier, mais changer d’année civile ne suffit pas.
Une surtaxe concerne certaines plus-values immobilières dont le montant net imposable à l’IR dépasse 50 000 €. Son barème va de 2 % à 6 %, avec des mécanismes de lissage. Elle ne s’applique pas aux terrains à bâtir. En présence de plusieurs vendeurs, son seuil et son calcul nécessitent une vérification selon les droits de chacun.
Reconstituer le calcul avant d’utiliser un simulateur
Plus-value brute = prix de cession corrigé − prix d’acquisition majoré. Le prix de vente peut être diminué de certains frais supportés par le vendeur, notamment des frais d’agence lorsqu’ils sont effectivement à sa charge et des diagnostics obligatoires, sous conditions et sur justificatifs.
Pour un achat à titre onéreux, les frais d’acquisition peuvent être retenus pour leur montant réel ou selon le forfait de 7,5 %. Pour un immeuble bâti détenu depuis plus de cinq ans, le forfait travaux de 15 % du prix d’acquisition constitue une autre possibilité, à comparer avec les dépenses réelles admissibles.
Au réel, les travaux doivent notamment relever de catégories éligibles et avoir été réalisés par une entreprise. L’entretien courant, votre propre main-d’œuvre ou les matériaux achetés pour des travaux réalisés vous-même ne sont pas assimilables à des travaux d’entreprise admissibles. Les dépenses déjà déduites fiscalement ne peuvent pas être reprises librement une seconde fois.
Un exemple avec 16 années complètes de détention
Un bien acheté 350 000 € bénéficie, dans cet exemple, de 26 250 € de frais forfaitaires et de 52 500 € de travaux forfaitaires. Son prix d’acquisition majoré atteint 428 750 €. Vendu 600 000 €, avec 8 000 € de frais de cession admissibles, il présente un prix de cession corrigé de 592 000 €, soit une plus-value brute de 163 250 €.
Après 16 années révolues, l’abattement atteint 66 % pour l’IR et 18,15 % pour les prélèvements sociaux. Les bases deviennent respectivement 55 505 € et 133 620,13 €. L’impôt représente environ 10 545,95 € et les prélèvements sociaux 22 982,66 €, soit 33 528,61 € avant surtaxe. Le calcul définitif dépend notamment de la répartition entre cédants et des arrondis déclaratifs.
L’usage du bien détermine les exonérations et les pièges
Résidence principale : une exonération liée à l’occupation réelle
La vente de la résidence principale habituelle et effective est exonérée sous conditions. Une adresse déclarée ne suffit pas si les faits montrent une autre utilisation. Après un déménagement, l’exonération peut être conservée si la vente intervient dans un délai normal, avec des démarches réelles de commercialisation et sans location intermédiaire. Le délai souvent évoqué d’un an n’est pas une garantie automatique.
D’autres exonérations existent : petites cessions jusqu’à 15 000 €, situations de certains retraités ou personnes invalides sous conditions de ressources, ou première cession d’un logement autre que la résidence principale. Cette dernière suppose notamment de ne pas avoir été propriétaire de sa résidence principale pendant les quatre années précédentes et de remployer le prix dans les 24 mois, selon les conditions légales.
Location, SCI et terrain : ne pas appliquer le même modèle partout
Une résidence secondaire ou un logement loué nu relève généralement du régime des particuliers. Une SCI à l’IR suit ce régime pour les associés concernés, contrairement à une SCI à l’IS, dont le calcul repose notamment sur la valeur nette comptable. Passer à l’IS n’est donc pas une simple astuce pour réduire l’impôt de revente.
En LMNP, les amortissements déduits peuvent devoir être réintégrés dans le calcul, sous réserve des exceptions légales. Pour un terrain, une succession, une donation ou une vente par un non-résident, les paramètres doivent également être adaptés : un simulateur standard peut manquer une exonération ou utiliser une base incorrecte.
Vendre maintenant ou attendre : raisonner en net disponible
Attendre un anniversaire d’acquisition peut réduire l’impôt. Mais le gain doit être comparé aux charges, à la taxe foncière, au financement et au risque d’une baisse du prix. Demandez deux simulations à prix constant, puis une troisième intégrant un prix de vente moins favorable.
Prévoyez aussi un « fusible » financier : fixez le coût maximal d’attente que vous acceptez pour obtenir l’abattement supplémentaire. Dès que les dépenses de conservation et la baisse probable du prix dépassent l’économie fiscale attendue, le report perd son intérêt économique. Cette limite évite de conserver un bien uniquement pour payer moins d’impôt, tout en récupérant finalement moins d’argent.
Transmettez au notaire l’acte d’acquisition, les factures, les justificatifs de frais, les éléments d’occupation et, pour un meublé, le relevé des amortissements. Il calcule, prélève et reverse généralement l’impôt lors de la vente. Vérifiez aussi l’éventuel report sur votre déclaration annuelle. La bonne décision repose sur un calcul documenté, pas sur une réforme annoncée.
- Pompe inondation : laquelle choisir pour vider une cave rapidement ? - 22 novembre 2026
- Douche de salle de bain : types, dimensions et critères de choix - 21 novembre 2026
- Tuile terre cuite : types, dimensions, pose, prix et durée de vie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Maison mitoyenne par le garage : atouts, pièges structurels et solutions pour préserver votre tranquillité
 Prorata de loyer : mois réel ou 30 jours, la méthode qui évite les litiges
 Dernière visite avant la signature chez le notaire : 24h pour vérifier compteurs, annexes et anomalies
 Acheter en Andorre comme sur Le Bon Coin : filtres, communes et pièges à éviter