3 mois pour la décision du juge, jusqu’à 9 mois pour vendre une maison sous tutelle
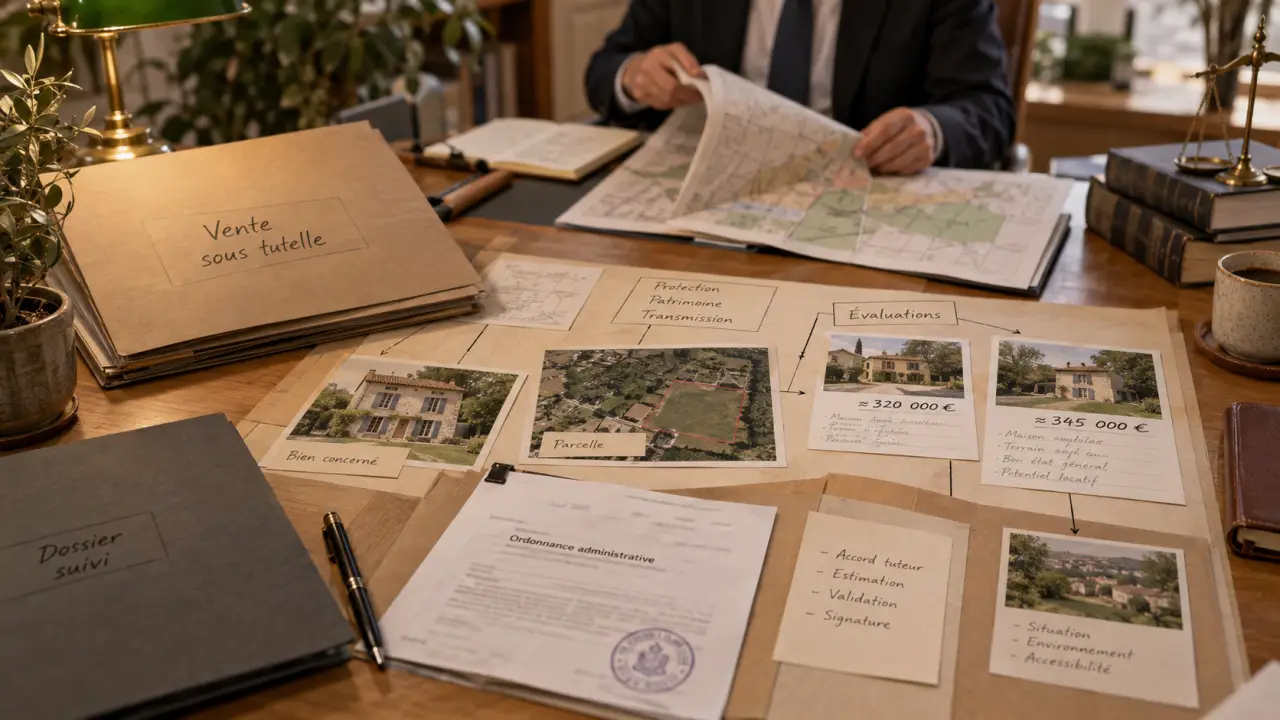
Pour une vente de maison sous tutelle, le délai ne se limite pas à la réponse du juge. Il faut préparer la requête, obtenir l’autorisation, trouver ou conserver un acquéreur, puis signer l’acte chez le notaire. Les 3 mois souvent évoqués correspondent à l’instruction théorique d’une demande complète. Ils ne garantissent ni une date de décision ni la durée totale de la transaction.
Le délai global : distinguer la décision du juge et la vente immobilière
La vente d’un immeuble appartenant à un majeur protégé est un acte de disposition. En tutelle, le tuteur ne peut donc pas décider seul de vendre. L’autorisation du juge des contentieux de la protection, couramment appelé juge des tutelles, est en principe nécessaire avant de finaliser l’opération.
Pour une requête complète, le délai de 3 mois est souvent présenté comme un délai théorique de traitement. Près de 80 % des requêtes seraient traitées dans ce délai. En pratique, le décompte commence à la réception d’un dossier exploitable par le greffe, et non lorsque la famille commence à envisager la vente. Une demande de pièces supplémentaires, une audition ou une expertise peut repousser la décision.
Après l’autorisation s’ajoutent les délais propres à l’immobilier : mise sur le marché, visites, négociation, compromis, obtention du prêt par l’acquéreur et signature de l’acte authentique. L’ensemble peut approcher 9 mois ou davantage, selon l’état du bien, le marché local, le financement et la situation familiale. Il est donc préférable de suivre deux calendriers : le calendrier judiciaire et celui de la vente.
Préparer une requête qui permet au juge de décider
Montrer l’intérêt réel de la personne protégée
Le juge n’autorise pas une vente parce qu’elle paraît pratique pour les proches. Il vérifie qu’elle répond à l’intérêt patrimonial et personnel du majeur protégé : financement d’un EHPAD ou de soins, logement devenu inadapté ou vacant, charges trop lourdes, travaux importants ou besoin de préserver une épargne suffisante. La requête doit expliquer clairement la destination du prix de vente et les raisons pour lesquelles il est préférable de ne pas conserver le bien.
Les documents à réunir varient selon le dossier. Ils comprennent généralement la copie de la mesure de tutelle, une requête détaillée du tuteur, les informations sur le bien, des justificatifs financiers et patrimoniaux, ainsi que des éléments médicaux lorsque l’état de santé éclaire le projet. Si l’hébergement coûte 2 600 € par mois pour une retraite de 1 400 €, par exemple, le déficit mensuel doit être indiqué avec précision plutôt que simplement mentionné.
Justifier le prix et les conditions de vente
Au moins 2 estimations immobilières constituent une base utile pour montrer que le prix envisagé est cohérent. Elles doivent porter sur un bien comparable, tenir compte de son état et de son environnement, et rester suffisamment récentes. Si la maison nécessite des travaux, si elle est occupée, louée, hypothéquée ou détenue en indivision, ces éléments doivent figurer dans le dossier. Ils influencent la valeur comme la faisabilité de la vente.
L’écart entre le prix affiché dans une annonce et le montant réellement disponible pour la personne protégée mérite une attention particulière. Frais de diagnostics, commission d’agence, travaux nécessaires avant les visites, taxe foncière, échéances de prêt ou charges de copropriété peuvent modifier l’intérêt économique de l’opération. Un tableau présentant les dépenses, le prix attendu et l’usage prévu des fonds aide à vérifier qu’une vente apparemment avantageuse ne fragilise pas le budget du majeur.
- des estimations argumentées et suffisamment récentes ;
- le titre de propriété et les informations relatives au bien ;
- les justificatifs de revenus, de charges et d’épargne ;
- un budget prévisionnel si la vente doit répondre à un besoin de financement ;
- tout élément expliquant l’urgence ou l’intérêt de la cession.
Organiser la vente sans créer de risque juridique
Le tuteur, le notaire et, le cas échéant, l’agent immobilier doivent coordonner leurs interventions. Le tuteur présente la demande et représente le majeur protégé dans le cadre de ses pouvoirs. Le notaire vérifie les titres, la capacité de vendre et les conditions de l’ordonnance, puis prépare l’acte authentique. L’agent immobilier peut estimer le bien, le commercialiser et informer les candidats acquéreurs du calendrier particulier de la vente.
La question du compromis demande une vigilance particulière. Il peut parfois être envisagé de rédiger un avant-contrat avec une condition suspensive d’autorisation judiciaire. Cette possibilité dépend toutefois de la mesure de protection, de la rédaction de l’acte et de la situation du bien. Un compromis ne doit pas contourner l’autorisation requise ni engager le majeur protégé d’une manière incompatible avec la décision à venir. Le notaire doit valider la stratégie avant toute signature.
L’acte authentique est signé après l’autorisation, dans le respect de ses termes : prix minimal, conditions éventuelles, identité de l’acquéreur ou modalités de sélection. Une ordonnance encadre la vente. Si le prix négocié baisse sensiblement ou si les conditions changent, le notaire doit vérifier si une nouvelle démarche auprès du juge est nécessaire.
Réduire l’attente et gérer les situations urgentes
Un dossier complet limite les échanges supplémentaires, sans permettre de promettre une date de décision. Il est utile de contacter le greffe pour connaître les modalités de dépôt, de vérifier que chaque annexe est lisible et de conserver une copie intégrale de la requête. Le notaire, voire un avocat habitué au droit des majeurs protégés, peut repérer les incohérences avant l’envoi.
Une urgence liée aux soins, à l’entrée en EHPAD, à des arriérés de charges, à un risque de dégradation du bien ou à une trésorerie insuffisante doit être étayée par des documents. Une ordonnance peut exceptionnellement être obtenue en 6 semaines en cas d’urgence avérée, mais cette possibilité dépend de l’appréciation du tribunal. La demande doit exposer un besoin immédiat et chiffré, et non une simple volonté d’aller plus vite.
Les désaccords familiaux ralentissent souvent l’instruction, notamment lorsque le prix, la conservation du logement ou l’utilisation du produit de vente sont contestés. Recueillir les observations en amont, conserver les estimations et expliquer l’intérêt exclusif du majeur protégé peuvent limiter les contestations. Les proches ne doivent pas confondre leur future vocation successorale avec la décision à prendre : le patrimoine doit d’abord servir la personne protégée.
Comparer les mesures de protection avant de conclure
| Mesure | Rôle du proche ou du professionnel | Point de vigilance pour vendre |
|---|---|---|
| Tutelle | Le tuteur représente le majeur protégé. | L’autorisation judiciaire est en principe requise pour vendre un immeuble. |
| Curatelle | La personne agit avec l’assistance du curateur pour les actes importants. | Les modalités de signature et d’autorisation doivent être vérifiées au cas par cas. |
| Sauvegarde de justice | La personne conserve généralement l’exercice de ses droits. | Un mandat spécial ou une décision particulière peut modifier la situation. |
| Habilitation familiale | La personne habilitée agit dans les limites fixées par le juge. | L’ordonnance d’habilitation détermine ses pouvoirs pour l’aliénation du bien. |
| Mandat de protection future | Le mandataire intervient selon le mandat établi à l’avance. | Il faut relire précisément l’étendue des pouvoirs et les formalités prévues. |
Vendre sans l’autorisation exigée expose l’opération à un risque de nullité et peut engager la responsabilité du tuteur. Les conséquences peuvent aussi concerner l’acquéreur, qui risque de perdre du temps et d’engager des frais inutiles, ainsi que les professionnels impliqués. Pour sécuriser la transaction, il faut vérifier la mesure en cours, l’étendue exacte des pouvoirs et la rédaction des actes avant toute promesse définitive.
Pour l’acquéreur, la transparence est préférable : préciser que la vente dépend d’une autorisation ou d’une condition suspensive réduit le risque de désistement tardif. Pour la famille, la meilleure protection reste une préparation rigoureuse : prix justifié, besoin financier démontré, dossier complet et échanges suivis avec le notaire et le greffe.
- Renforcer une poutre bois sans diagnostic peut aggraver les désordres - 15 octobre 2026
- Automatisez votre location courte durée pour éviter les doubles réservations et garder le contact humain - 14 octobre 2026
- Décorer une porte intérieure sans la remplacer : six solutions selon le support et la pièce - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Maison mitoyenne par le garage : atouts, pièges structurels et solutions pour préserver votre tranquillité
 Maison californienne des années 70 : 4 piliers pour réinventer l’habitat organique
 Maison abandonnée en PACA : comment dénicher la perle rare et réussir son projet de rénovation ?
 Prorata de loyer : mois réel ou 30 jours, la méthode qui évite les litiges