Maison en concubinage : comment se répartit le prix de vente après la séparation
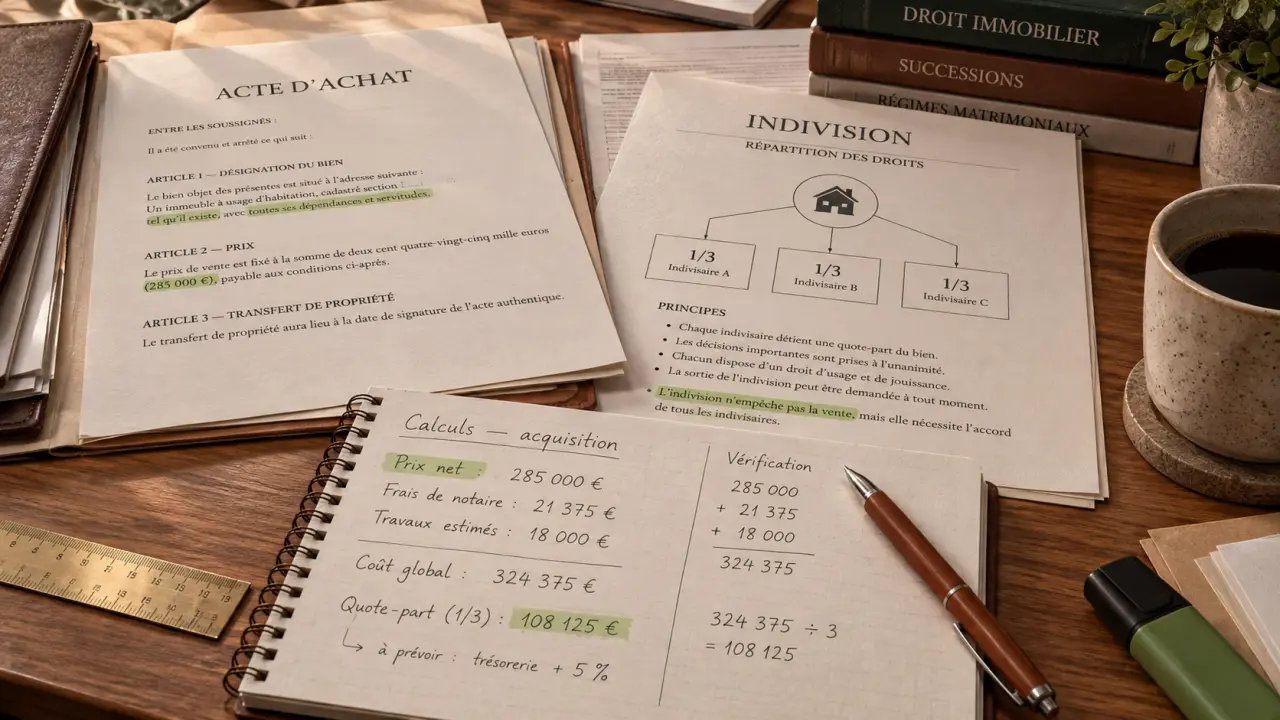
La rupture d’un couple non marié ne met pas fin automatiquement à la propriété commune d’une maison. Tant que rien n’est signé, les deux ex-concubins restent copropriétaires du bien, chacun selon la part inscrite dans l’acte d’achat. Comprendre ce cadre juridique permet d’avancer vers la vente, le rachat de part ou le maintien du bien, sans subir de blocage ou de mauvaise surprise financière.
Le statut réel de la maison après une rupture de concubinage
Contrairement au mariage, le concubinage ne crée aucun régime matrimonial et n’ouvre droit à aucune procédure de divorce. La loi ne prévoit donc pas de mécanisme automatique de partage. Ce qui régit la situation, c’est l’acte de propriété signé chez le notaire au moment de l’achat : il mentionne la quote-part de chaque concubin, par exemple 50 % / 50 %, 60 % / 40 % ou toute autre répartition choisie à l’époque. Cette quote-part reste la référence juridique, même si les contributions financières réelles ont évolué depuis.
Ce régime s'appelle l'indivision : chaque concubin est copropriétaire du bien dans son intégralité, à hauteur de sa part, et aucun des deux ne peut agir seul sur l'ensemble du logement. L'article 815 du Code civil pose un principe clé : nul n'est tenu de rester dans l'indivision. Un concubin peut donc toujours demander à sortir de cette situation, que l'autre soit d'accord ou non.
Distinguer les biens indivis des biens personnels
Seul le bien immobilier acheté à deux, ainsi que les éventuels biens meubles acquis conjointement, relèvent de l'indivision. Les objets achetés avant la mise en couple, ou financés individuellement avec des justificatifs clairs, restent des biens personnels. Cette distinction compte au moment du partage : elle évite qu'un concubin revendique une part sur un bien qui ne lui appartient pas. En cas de doute, les factures, relevés bancaires et actes d'achat font foi.
Vendre la maison d'un commun accord : la voie la plus directe
Lorsque les deux concubins s'entendent, la vente amiable reste la solution la plus rapide et la moins coûteuse. Elle suit le même parcours qu'une vente classique : estimation du bien, mise en vente, signature d'un compromis, puis réalisation des diagnostics immobiliers obligatoires avant la signature de l'acte définitif chez le notaire. Le dossier de diagnostic technique doit être complet pour sécuriser la transaction et éviter tout recours ultérieur de l'acheteur.
Avant la signature, il est recommandé de rassembler certains documents dès le début du processus : l'acte de propriété original, l'offre de prêt, le tableau d'amortissement à jour et tous les justificatifs d'apports personnels. Ces pièces faciliteront le travail du notaire au moment de calculer la répartition du prix net.
Le rôle du notaire dans la liquidation du bien
Le notaire n'est pas un simple exécutant administratif : il vérifie la validité des titres de propriété, calcule le montant exact à répartir après déduction du capital restant dû et des frais liés à la vente, puis rédige l'acte de partage. Son intervention est obligatoire pour toute vente immobilière, et elle devient la meilleure garantie de sécurité juridique quand la relation entre les deux ex-concubins est tendue. En cas de désaccord ponctuel, il joue parfois un rôle de médiateur informel pour débloquer la situation.
Comment se répartit le prix de vente entre les deux concubins
Le calcul suit une logique simple sur le principe, mais demande de la rigueur dans le détail. On part du prix de vente, on soustrait le capital restant dû sur le crédit immobilier ainsi que les frais liés à la transaction, et on obtient le prix net à partager. Ce montant net est ensuite réparti selon les quotes-parts inscrites dans l'acte de propriété.
Un exemple permet d'y voir plus clair : pour une maison vendue 300 000 euros avec un capital restant dû de 100 000 euros, le montant net disponible est de 200 000 euros. Dans une répartition à parts égales, chaque concubin perçoit 100 000 euros. Si la répartition initiale était de 70 % / 30 %, le partage suit strictement cette proportion, indépendamment des efforts financiers fournis après l'achat.
Le cas des apports inégaux et des dépenses postérieures
La difficulté surgit souvent lorsque la quote-part inscrite dans l'acte ne correspond plus à la réalité des contributions. Un concubin qui a financé des travaux importants, remboursé seul plusieurs mensualités après le départ de l'autre, ou avancé un apport initial plus élevé peut faire valoir une créance envers l'indivision. Cette créance doit être justifiée par des preuves concrètes : factures de travaux, relevés de comptes, virements identifiables. Sans ces éléments, le partage se fera strictement sur la base des quotes-parts de l'acte, ce qui peut créer un sentiment d'injustice chez celui qui a le plus contribué financièrement.
Qui règle la taxe foncière et les charges courantes
Tant que l'indivision subsiste, la taxe foncière et les charges d'entretien restent dues par les deux copropriétaires, proportionnellement à leur quote-part. Si un seul concubin reste dans le logement après la séparation, une indemnité d'occupation peut être réclamée par celui qui est parti, en compensation de la jouissance exclusive du bien. Ce point mérite d'être formalisé par écrit dès que possible, pour éviter qu'il ne devienne source de contentieux au moment du partage final.
Que faire si l'un des concubins refuse de vendre
Le refus de vendre est l'une des situations les plus bloquantes, mais elle n'est jamais définitive. La première étape consiste à tenter une négociation directe, éventuellement accompagnée d'un notaire qui peut exposer objectivement les conséquences financières du blocage pour les deux parties. Formaliser les échanges par écrit, même sous forme de courrier simple, permet de garder une trace utile si la situation doit ensuite être tranchée par un juge.
Si aucun accord n'est trouvé, le concubin qui souhaite sortir de l'indivision peut saisir le tribunal judiciaire sur le fondement de l'article 815 du Code civil. Le juge peut alors ordonner le partage du bien et, si un partage en nature est impossible, autoriser sa vente, le cas échéant aux enchères. Cette voie judiciaire est plus longue et plus coûteuse qu'un accord amiable : elle implique des frais de procédure, l'intervention d'un avocat, et un délai qui peut s'étendre sur plusieurs mois. Elle reste une solution de dernier recours lorsque le dialogue est rompu.
Racheter la part de l'autre ou conserver le bien à deux
La vente n'est pas la seule issue possible. Un concubin peut racheter la quote-part de l'autre pour devenir seul propriétaire du logement. Cette opération se formalise par le versement d'une soulte, une somme compensant la valeur de la part cédée, calculée sur la base de la valeur vénale actuelle du bien et non du prix d'achat initial. Le rachat de part entraîne des frais de notaire, généralement de l'ordre de 7 % à 8 % du montant racheté, nettement plus élevés que le droit de partage de 1,10 % applicable lors d'un divorce ou d'une rupture de Pacs.
Si un crédit immobilier est encore en cours, le rachat suppose aussi l'accord de la banque pour désolidariser le concubin qui part du prêt commun. L'établissement prêteur examine les revenus et la capacité d'emprunt de celui qui reste, pour s'assurer qu'il peut assumer seul les mensualités restantes. Sans cet accord bancaire, le concubin sortant reste juridiquement engagé sur le crédit, même après avoir cédé sa part de propriété, ce qui expose à un risque réel en cas d'impayé futur.
Autre option, plus rare mais parfois pertinente : maintenir le bien en indivision à deux, par exemple le temps que les enfants grandissent ou que le marché immobilier redevienne favorable à la vente. Cette solution exige une organisation rigoureuse des remboursements et des charges, idéalement actée dans une convention d'indivision écrite précisant la répartition des frais et la durée envisagée.
Documenter chaque contribution pour éviter les conflits
Une maison achetée en concubinage reflète souvent des contributions financières accumulées sur plusieurs années : mensualités remboursées, apport initial, travaux financés par l'un ou par l'autre. Au moment de la séparation, le partage ne se limite pas à appliquer la quote-part inscrite dans l'acte : il faut souvent retracer qui a payé quoi, et dans quelle proportion. C'est précisément ce que fait le notaire lorsqu'il reconstitue l'historique des paiements avant de calculer le partage. Documenter ces contributions dès les premiers signes de rupture, factures, relevés, virements, évite de devoir les reconstituer dans l'urgence plusieurs mois plus tard.
Anticiper les prochaines séparations grâce aux outils juridiques existants
Si la maison n'est pas encore achetée, ou si une nouvelle acquisition est envisagée après cette expérience, plusieurs outils permettent d'éviter de revivre les mêmes difficultés. La société civile immobilière (SCI) transforme la détention directe du bien en détention de parts sociales, ce qui facilite la cession ou la transmission de droits sans passer par une vente immobilière complète. La clause de tontine, quant à elle, vise surtout à protéger le survivant en cas de décès plutôt qu'à organiser une séparation, et convient mieux à des coacquéreurs ayant une espérance de vie comparable.
Le démembrement, qui sépare l'usufruit de la nue-propriété, peut aussi être envisagé dans certaines configurations patrimoniales, mais il répond à une logique différente de celle d'une simple séparation de concubins. Dans tous les cas, la convention d'indivision ou la convention de concubinage écrite, signée au moment de l'achat ou en cours de vie commune, reste l'outil le plus accessible pour clarifier à l'avance les règles de contribution, de répartition et de sortie du bien.
Quelle que soit la solution retenue, vente, rachat ou maintien temporaire, le passage chez le notaire reste incontournable pour sécuriser juridiquement l'issue choisie. En cas de tension persistante ou de désaccord sur les sommes en jeu, l'avis d'un avocat permet de clarifier les droits de chacun avant que la situation ne se durcisse davantage.
- Renforcer une poutre bois sans diagnostic peut aggraver les désordres - 15 octobre 2026
- Automatisez votre location courte durée pour éviter les doubles réservations et garder le contact humain - 14 octobre 2026
- Décorer une porte intérieure sans la remplacer : six solutions selon le support et la pièce - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Vider une maison gratuitement : 3 leviers de valorisation pour annuler votre facture
 Mur porteur : 5 indices techniques pour sécuriser vos travaux de rénovation
 Loi Lagleize en 2025 : pas en vigueur, mais déjà au cœur des confusions sur le foncier et le bâti
 Une expertise des moisissures établit la cause, l’ancienneté et la responsabilité dans un litige